
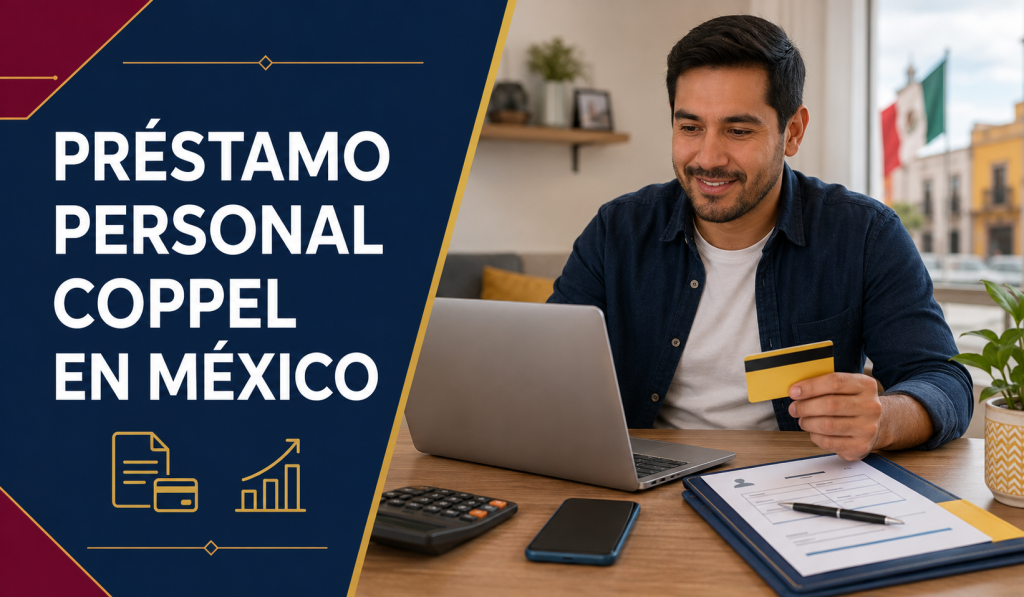
Préstamo Personal Coppel en México: cómo obtener dinero en efectivo
El Préstamo Personal Coppel en México permite a determinados clientes acceder a dinero para cubrir gastos, emergencias o proyectos personales. A diferencia del Crédito Coppel utilizado para comprar productos en tiendas y negocios participantes, el préstamo personal proporciona una cantidad de efectivo que deberá devolverse mediante pagos programados.
Este financiamiento no está disponible automáticamente para todas las personas que solicitan por primera vez un Crédito Coppel. La empresa considera el comportamiento de pago, la antigüedad como cliente y la capacidad económica antes de habilitar una oferta.
Artículo recomendado
Vacantes en FedEx México: oportunidades en logística y atención al cliente
Antes de solicitarlo: conoce la diferencia
El Crédito Coppel funciona principalmente como una línea para adquirir ropa, muebles, electrodomésticos, celulares y otros productos. El préstamo personal, en cambio, entrega dinero para que el cliente pueda utilizarlo según sus necesidades.
Tener una tarjeta o línea departamental no significa que el préstamo ya esté aprobado. Primero es necesario mantener un buen historial, realizar los abonos dentro del plazo y esperar a que Coppel determine si existe una oferta disponible.
Los clientes puntuales pueden recibir opciones desde cantidades pequeñas hasta montos cercanos a 50 mil pesos. Sin embargo, la cifra final depende del perfil individual y no constituye una cantidad garantizada.
¿Quién puede recibir una oferta? 💰
Para acceder al Préstamo Personal Coppel normalmente se necesita ser mayor de edad y contar con un Crédito Coppel activo. También se toma en cuenta la puntualidad de los pagos y el tiempo durante el cual la persona ha utilizado responsablemente su línea.
Entre las condiciones que pueden influir se encuentran:
- Antigüedad como cliente.
- Historial de compras y pagos.
- Capacidad para asumir una nueva mensualidad.
- Monto disponible dentro del perfil.
- Comprobación de identidad.
- Información de ingresos.
- Resultado de la evaluación interna.
Ser cliente durante varios meses no garantiza la autorización. La empresa analiza cada caso y puede ofrecer un monto inferior al solicitado.
Documentos que podrían pedirte
Para comprobar la identidad y capacidad de pago, conviene tener preparados los siguientes documentos:
- Identificación oficial vigente.
- Comprobante de domicilio reciente.
- Comprobante de ingresos, cuando sea solicitado.
- Número de cliente o Tarjeta Coppel.
- Teléfono vinculado con la cuenta.
- Información personal actualizada.
El comprobante de ingresos puede consistir en recibos de nómina, pensión, estados de cuenta u otros documentos aceptados. Si los datos registrados han cambiado, es recomendable actualizarlos antes de iniciar el trámite.
Formas de consultar y solicitar el préstamo
Los clientes pueden revisar si tienen una oferta disponible mediante los canales digitales de Coppel o directamente en una tienda. La aparición de una opción en la cuenta no debe confundirse con una promoción externa recibida por mensajes o redes sociales.
Cuando exista una oferta, se mostrarán el monto, el plazo y las condiciones correspondientes. Antes de confirmar, el cliente debe revisar cuánto recibirá, cuánto pagará en cada periodo y cuál será el costo total del financiamiento.
Dependiendo de la modalidad habilitada, el dinero podría entregarse en tienda o depositarse en una cuenta vinculada. Las condiciones finales deben aparecer en el contrato o comprobante de la operación.
Durante la decisión: revisa estos cinco puntos
1. El monto realmente necesario: solicitar más dinero del necesario aumenta la deuda y puede dificultar los pagos.
2. La frecuencia de los abonos: verifica si serán quincenales o mensuales y ajusta la fecha a tus ingresos.
3. El costo total: no analices únicamente la cuota pequeña; revisa cuánto terminarás pagando.
4. Las consecuencias del atraso: los pagos tardíos pueden generar costos adicionales y afectar tu historial.
5. Tu presupuesto disponible: la mensualidad debe poder cubrirse después de pagar alimentación, vivienda, transporte y servicios.
Después de recibirlo: administra correctamente la deuda
Una vez entregado el dinero, es importante conservar el contrato y los comprobantes de cada abono. También conviene revisar periódicamente el estado de cuenta para confirmar que los pagos fueron aplicados.
Coppel permite realizar abonos mediante sus tiendas y canales digitales autorizados. Algunos establecimientos externos también pueden recibir pagos, aunque podrían cobrar una comisión o tardar en reflejar la operación.
Pagar con anticipación o aportar una cantidad superior a la requerida puede ayudar a reducir el saldo, siempre que el contrato permita que el abono se aplique de esa manera. Antes de hacerlo, es recomendable confirmar cómo será registrado.
Seguridad al tramitar un préstamo ⚠️
Ningún intermediario puede garantizar la aprobación. Desconfía de personas que soliciten depósitos anticipados para “liberar” el dinero, aumentar el monto o eliminar requisitos.
La solicitud debe realizarse mediante los canales oficiales. Nunca compartas contraseñas, códigos de verificación o fotografías de documentos con contactos desconocidos. El Préstamo Personal Coppel puede ser útil ante una necesidad, pero debe aceptarse solamente después de comprender el plazo, los intereses y el compromiso de pago.
Más Información: https://www.coppel.com/prestamos/personal/landingInvitado